(数据截止日期:2026 年 10 月 5 日)
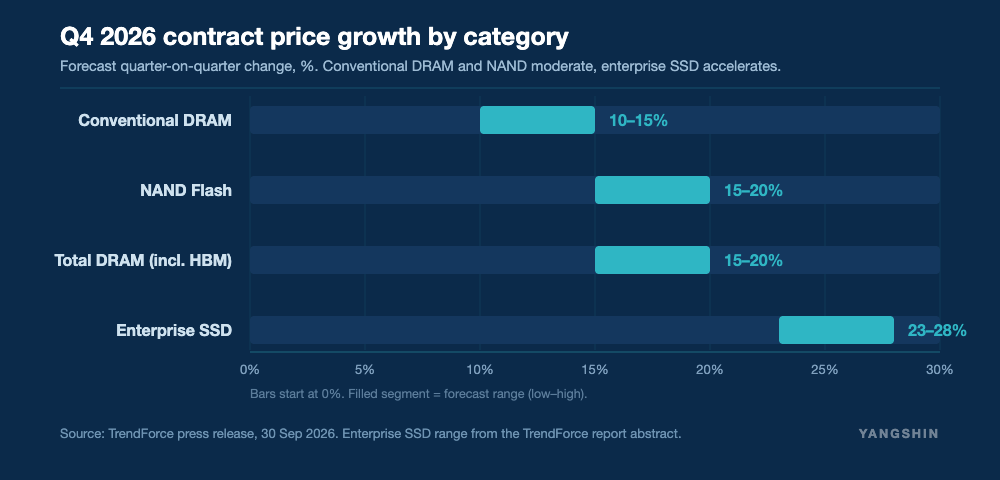
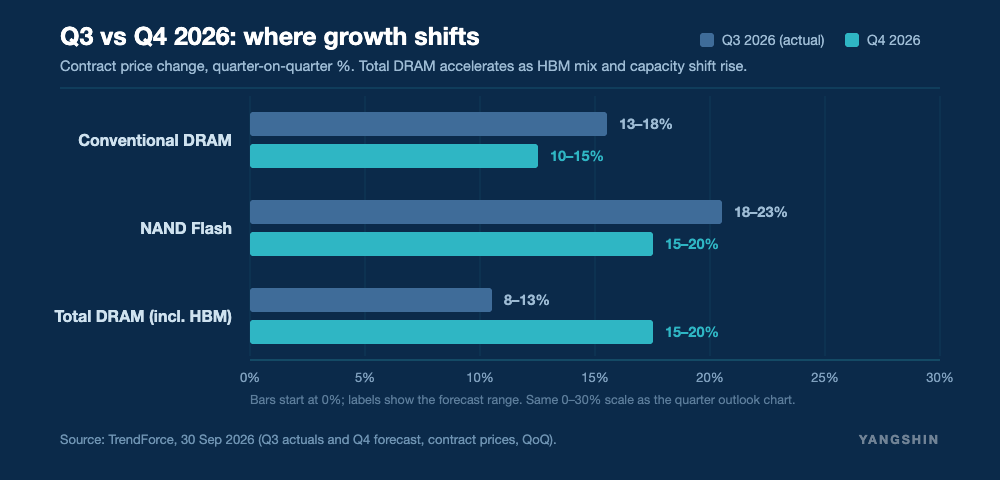
AI 服务器对存储产能的挤占仍在加深。TrendForce 集邦咨询 9 月 30 日预测,2026 年第四季度常规 DRAM 合约价环比涨 10%–15%,NAND 闪存涨 15%–20%;企业级 SSD 涨 23%–28%,是唯一较第三季度走强的品类。
原厂口径一致。美光 9 月 30 日公布 2026 财年第四财季业绩:单季营收 542.3 亿美元,同比增 379%;已签署 26 份战略客户协议,覆盖至 2030 年逾 35% 的营收,客户资金承诺升至 320 亿美元。美光称,2027、2028 日历年存储供需将比 2026 年“明显更紧”。
高带宽内存定价同步抬升。据业界消息,三星已就 2027 年 HBM4 供货向主要客户报价,单位容量价格约为当前主流 HBM3E 的三倍;TrendForce 同日将 2027 年 HBM 混合平均售价预测上调至同比 +121%。该报价尚未定案,以谈判结果为准。
被动元件同步跟进。据新浪财经 10 月 5 日报道,村田、太阳诱电、三星电机近期相继发出调价通知,AI 服务器用高容量 MLCC 原厂涨幅普遍在 15%–35%。
对本轮采购而言,通用 DDR5 与大容量 SSD 是受产能再分配影响最直接的品类,配额与交期管理的优先级正在上升。
扬新科技代理经销晶存半导体、康盈半导体、优存科技等存储与被动元件产品线。
存储与被动元件分销
如需报价与交期支持,请联系扬新科技销售团队 sales@yangshin.com