(数据截止 2026 年 9 月 30 日)
存储合约价的上行周期尚未走完。集邦咨询(TrendForce)9 月 30 日发布最新研究,预计 2026 年第四季度一般型 DRAM 合约价环比上涨 10%~15%,NAND Flash 合约价环比上涨 15%~20%。涨幅较前三季度收窄,但全部仍为两位数。
更值得采购端注意的是供给侧动作。据供应链消息及媒体报道,三星已于 9 月下旬通知下游暂停 10 月 DDR5 合约报价,SK 海力士、美光随后跟进,恢复报价或推迟至 11 月中旬。三家原厂合计占据全球 DRAM 产能的主要份额,集体停报使四季度合约谈判进入真空期,DDR5 现货一周内上涨约 25%。该消息源自媒体报道,尚未获原厂证实。
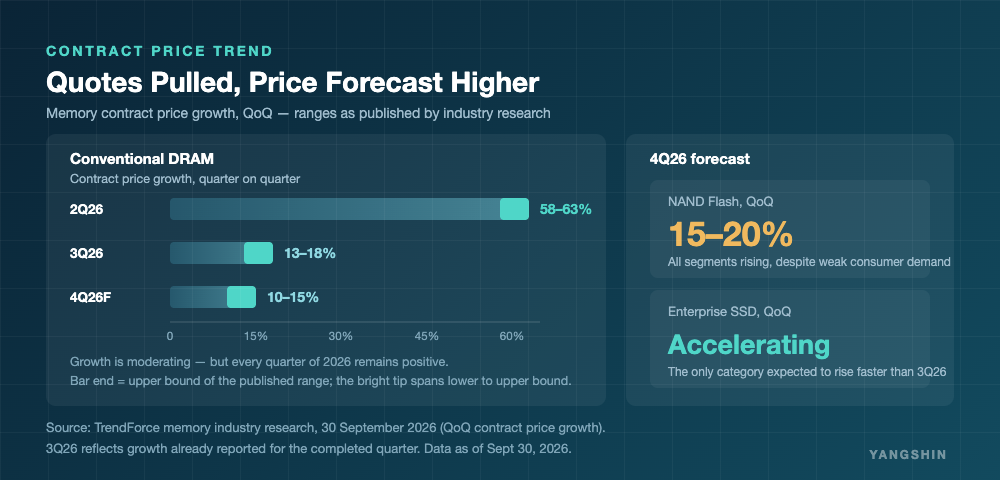
结构主线仍是 AI。原厂持续把先进制程产能投向服务器与 HBM,通用 DRAM 维持供不应求;企业级 SSD 是四季度唯一涨幅扩大的品类,集邦预计其 2026 年位元需求同比增长超八成。被动元件同步走高:三星电机自 8 月起对全系列 MLCC 出货价统一上调 30%,太阳诱电自 9 月 1 日起调价。
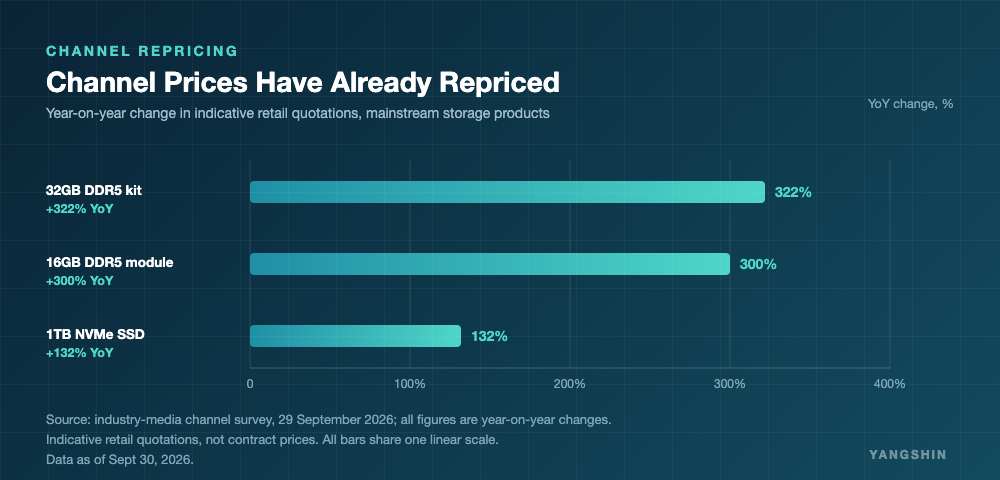
渠道端的价格重估同样完成。据大众网 9 月下旬渠道调查(经行业媒体转述),主流存储产品零售报价同比涨幅普遍超过 100%:16GB DDR5 内存条约 +300%、32GB DDR5 套装约 +322%、1TB 固态硬盘约 +132%。
对采购方而言,当前的变量不是“涨不涨”,而是“能否按时拿到货”。扬新科技代理晶存、康盈、优存等存储产品线,如需四季度备货测算与交期确认,欢迎联系扬新科技销售团队。
存储与被动元件分销
如需报价与交期支持,请联系扬新科技销售团队 sales@yangshin.com