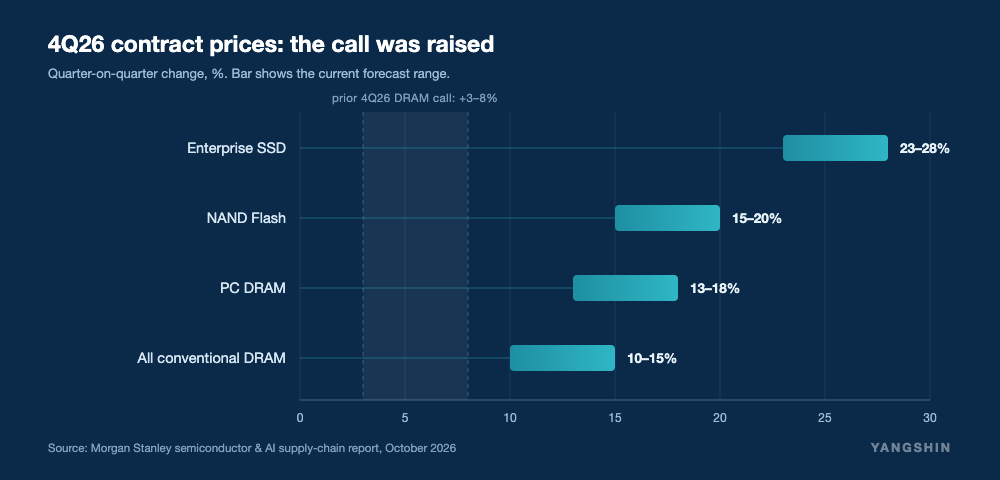
这一轮存储涨价并非全面缺货。摩根士丹利 10 月中旬发布的半导体与 AI 供应链报告,把 2026 年第四季合约价预期全面上修:DRAM 季增由 3%–8% 上调至 10%–15%,NAND 由 0%–5% 上调至 15%–20%,企业级 SSD 以 23%–28% 居各品类之首。但同一周,现货端给出的信号是相反的。
供给动作解释了涨的是哪一段。原厂把先进制程优先投向服务器 DRAM 与 HBM,NAND 位元优先满足企业级订单。大摩测算,DRAM 资本开支 2026 年约 980 亿美元、2027 年升至 1500 亿–1600 亿美元,但大部分被 HBM4 产线、先进封装与洁净室吞掉,有效位元供给要到 2027 年下半年才明显开出。
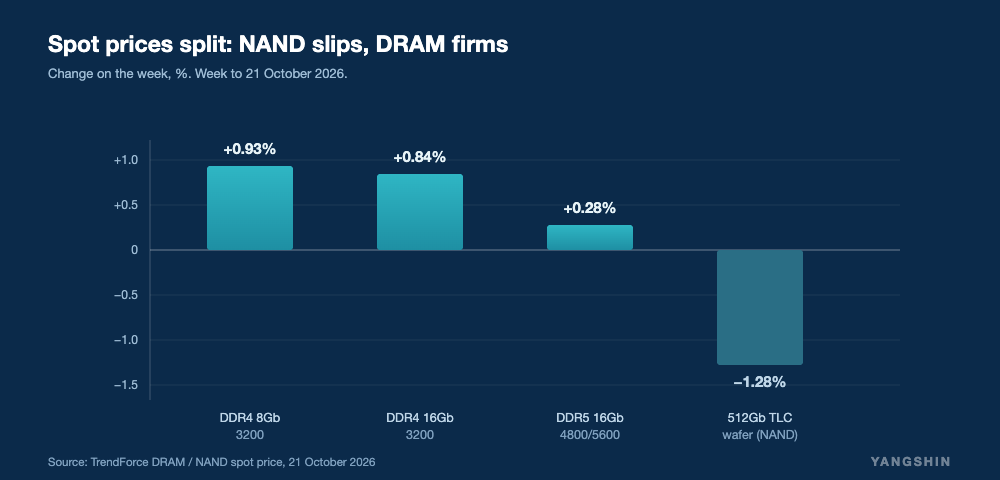
分化的证据在现货价上。TrendForce 10 月 21 日数据显示,512Gb TLC 晶圆现货价本周下跌 1.28%,模组厂需求疲软、库存偏高;同期 DDR4 16Gb 颗粒上涨 0.84%,DDR5 16Gb 微涨 0.28%。结构上也在切换:QLC 在企业级 SSD 的容量占比预计由 2026 年 18% 升至 2027 年 38%,同容量成本约为 TLC 的三分之一。紧的是企业级与大容量,松的是消费级模组。
交付端比价格端更早成为瓶颈。据韩国《先驱经济》10 月 20 日报道,三星电机 MLCC 交付周期已延长至 52 周,现在下单需等一年;其元器件事业部上半年产能利用率达 91%,菲律宾新厂要到 2027 年后才能量产。对采购而言,报价已不再是唯一变量,能否拿到排产档期同样关键。
对采购方,建议按细分品类分层:企业级 SSD 与大容量 QLC 模组优先锁定 2027 年上半年产能,高容 MLCC 尽早确认排产档期,消费级 NAND 则可等待搭售窗口再补。扬新科技代理经销晶存半导体、康盈半导体、优存科技等存储与被动元件产品线。
存储与被动元件分销
如需报价与交期支持,请联系扬新科技销售团队 sales@yangshin.com