本轮紧缺的重心,已从「价格」移到「配额」。野村证券研报指出,2027 年存储的供应量与价格在 2026 年 10 月即通过长期协议完成锁定,违约罚金最高可达年度需求价值的 100%。明年的行情今年已经签完,客户能谈的不再是涨多少,而是能否排进名单。
原厂动作印证了这一判断。行业报道显示,三星电子约 80% 的未来内存产能已被长期合同锁定,部分数据中心客户愿意接受比常规价格高约 25% 的采购成本换取优先供应。新增供给则要等:美光爱达荷州新厂预计 2027 年中投产,规模供给要到 2028 年形成。
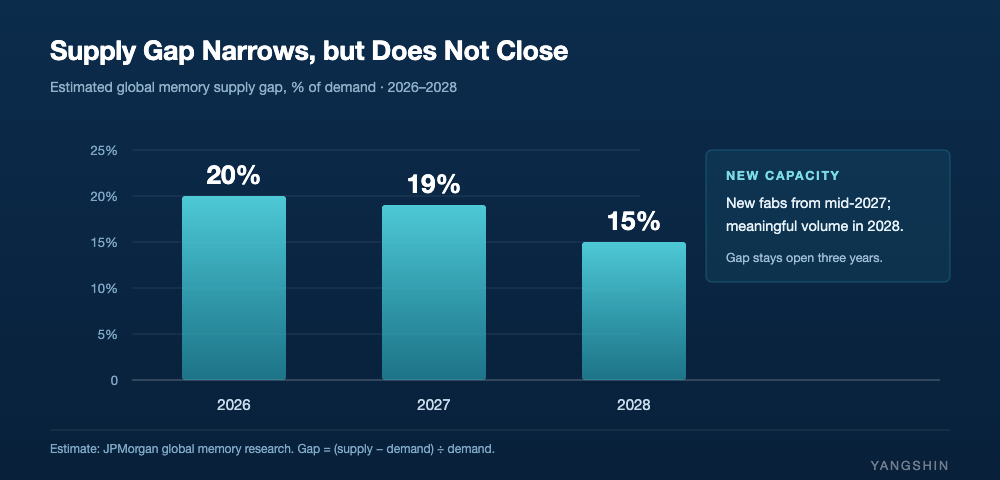
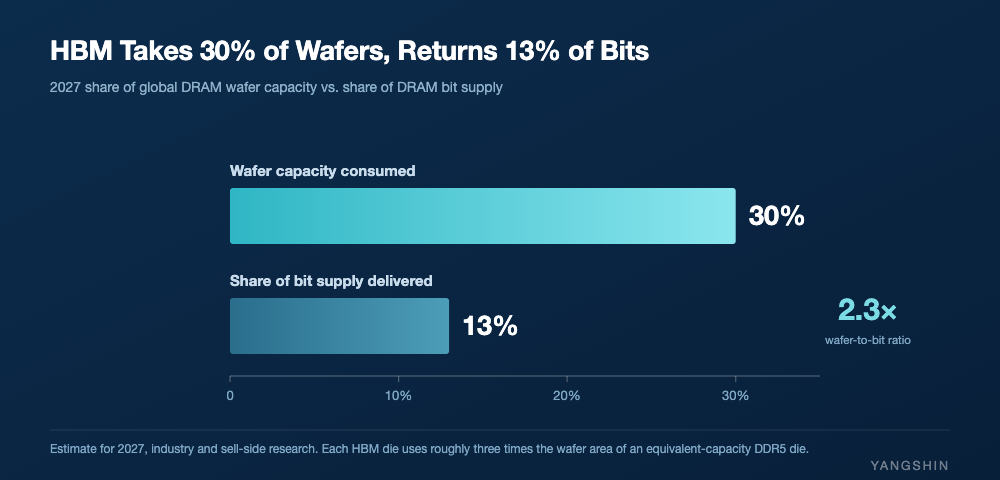
缺口的时间表也基本清晰。摩根大通测算,2026 至 2028 年行业供需缺口分别约为 20%、19%、15%——逐年收窄,但三年都未闭合。机理是 HBM 的吞噬效应:2027 年 HBM 预计占用全球 DRAM 晶圆产能近 30%,却只对应约 13% 的位元供给,投向通用 DRAM 的有效增量因此被大幅稀释。
挤压已在终端显形。IDC 统计,三季度全球智能手机出货 2.553 亿台,同比下滑约 22%,为有公开统计以来最大单季跌幅。被动元件同步分化:村田扩产只投向 AI,计划到 2028 财年把 AI 服务器用产能提升两成,手机与家电用通用料不在名单内。
对采购而言,2027 年的重点是锁量而非压价。建议将通用 DRAM、NAND 与企业级 SSD 分列口径,优先确认上半年配额与交期承诺,并提前排期 2028 年框架协议。扬新科技代理晶存、康盈、优存三条存储产品线,可提供配额与交期支持。
存储与被动元件分销
如需报价与交期支持,请联系扬新科技销售团队 sales@yangshin.com